Gaan Puhunan

Mga screenshot
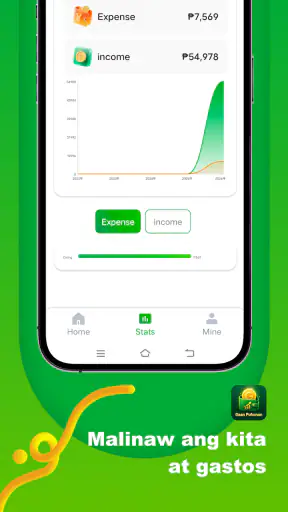
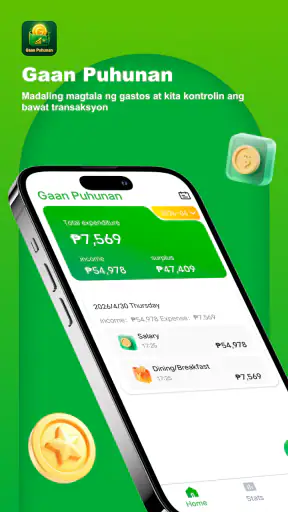
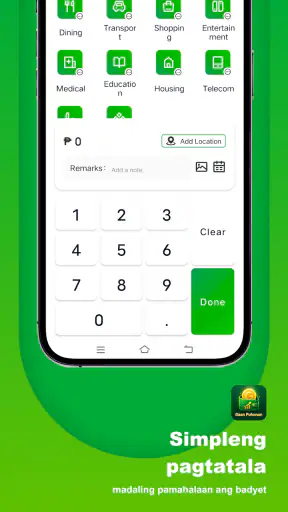
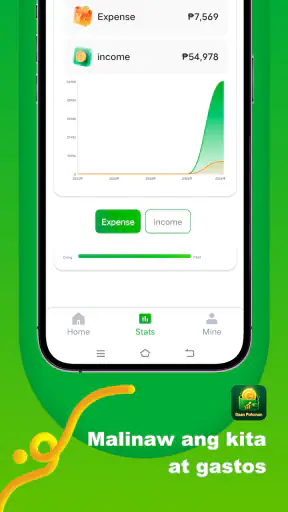
Mga detalye
- Rating
- 87.00 mga review
- Bersyon
- 1.0.8
- Developer
- Apointon Indian Private Limited
Pagsusuri ni Norviv
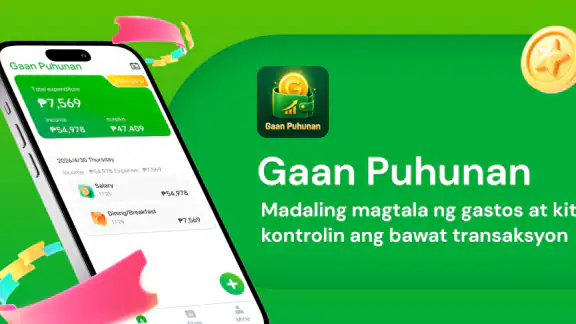
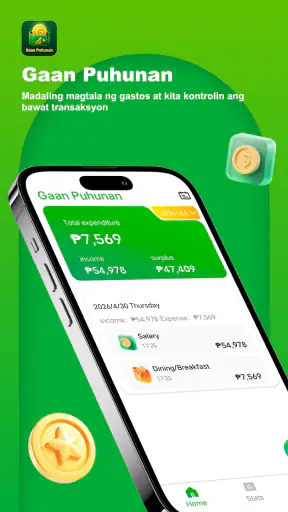
Kung gusto mong makita kung saan napupunta ang maliliit na gastos araw-araw, ang Gaan Puhunan ay isang simpleng app sa pananalapi na sulit subukan. Ginamit ko ito bilang kasamang talaan ng pang-araw-araw na gastos, at ang pinakamalaking pakinabang nito ay hindi ang pagiging komplikado, kundi ang pagtulong nitong gawing mas kapansin-pansin ang mga perang karaniwang nawawala sa maliliit na bayarin. Libre itong gamitin, may rating na 3+, at ginawa ng Apointon Indian Private Limited.
Hindi ito ang uri ng app na kailangan mong pag-aralan nang matagal bago masimulan. Ang pangunahing ideya ay diretso: itala ang ginastos mo, balikan ang mga tala, at gamitin ang nakikitang pattern para mas maayos na makapagpasya sa susunod. Para sa akin, mas bagay ito sa taong gustong magsimula sa praktikal na pagsubaybay ng badyet kaysa sa taong naghahanap agad ng kumpletong financial management system.
Ganito ko nakita ang kasalukuyang karanasan
Sa unang paggamit, malinaw agad ang papel ng app. Hindi nito sinusubukang maging bangko, investment platform, o all-in-one financial adviser. Ang sentro nito ay ang pagtatala at pagtingin sa pang-araw-araw na paggastos. Mahalaga ang ganitong limitasyon dahil maraming budgeting app ang nakakalito kapag sabay-sabay nilang ipinapakita ang savings goals, bills, account connections, investment tracking, at iba pang bahagi ng pera.
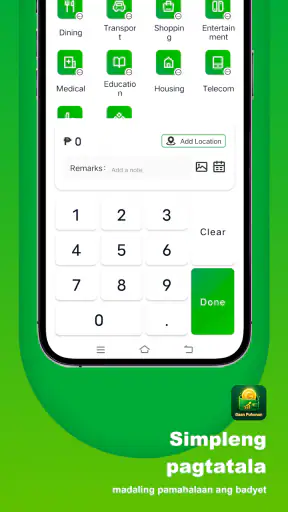
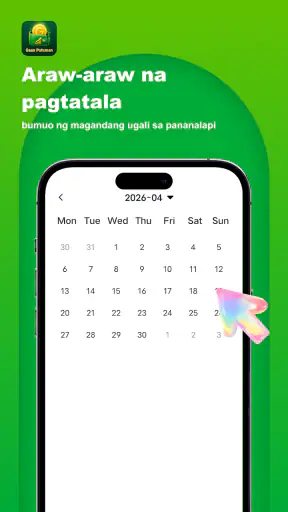
Ang Gaan Puhunan ay mas madaling ilagay sa regular na routine. Halimbawa, pagkatapos bumili ng almusal papasok sa trabaho, maaari mong itala ang halaga habang sariwa pa sa isip mo. Sa hapon, maaari mong idagdag ang pamasahe o meryenda, at sa gabi ay mabilis mong mababalikan kung gaano karami ang napunta sa maliliit na transaksiyon. Sa ganitong paggamit, hindi kailangang hintayin ang katapusan ng buwan bago mo mapansin ang isang nakasanayang gastos.
Ang ganitong workflow ay kapaki-pakinabang lalo na kung madalas kang gumamit ng cash o maraming maliliit na bayad sa isang araw. Kapag umaasa ka lang sa memorya, madaling makalimutan ang isang maliit na halaga. Kapag pinagsama-sama ang mga iyon, doon lumilitaw ang tunay na epekto sa budget. Ang pinakamalakas na punto nito ay ang pagbuo ng kamalayan bago pa maging malaking problema ang gastos.
May halaga rin ang pagiging libre nito. Mas mababa ang hadlang para sa estudyante, bagong empleyado, freelancer, o sinumang ayaw munang magbayad para matutong mag-budget. Hindi mo kailangang ituring itong malaking commitment. Maaari mo muna itong gamitin sa isang linggo at tingnan kung nakatutulong ang pagtatala sa paraan ng iyong paggastos.
Para kanino ito pinakaangkop
Pinakamahusay itong panimula para sa taong hindi pa gumagamit ng expense tracker at gustong magkaroon ng malinaw na habit. Kung ang problema mo ay “Hindi ko alam kung saan napupunta ang pera ko,” mas direktang tinutugunan iyon ng app kaysa sa isang spreadsheet na kailangan mo pang buuin at ayusin.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Bagay din ito sa taong gusto ng mabilis na personal check-in. Maaari mong gamitin ang app bago mamili, pagkatapos ng isang araw na maraming lakad, o tuwing nagrerepaso ka ng budget para sa susunod na linggo. Hindi kailangang maging eksperto sa pananalapi para maintindihan ang halaga ng regular na pagtatala.
May silbi rin ito sa mag-asawa o magkakasamang namamahala ng gastusin, pero may mahalagang kondisyon: kailangang malinaw sa inyo kung sino ang nagtatala at paano ninyo pinagsasama ang impormasyon. Kung ang isang tao lang ang gumagamit nito para sa sariling gastos, mas simple ang proseso. Kung marami ang kailangang mag-input sa iisang household plan, maaaring mas angkop ang isang tool na partikular na ginawa para sa shared budgeting.
Hindi ko ito unang irerekomenda sa taong nangangailangan ng awtomatikong pagkuha ng transaksiyon mula sa bangko, malalim na cash-flow forecasting, o detalyadong investment analysis. Ang ganitong pangangailangan ay lampas sa pangunahing gamit ng isang app na nakatuon sa pang-araw-araw na paggastos. Mas mabuting pumili ng mas malawak na financial tool kung kailangan mong pagsamahin ang maraming account at uri ng asset.
Isang totoong routine na madaling sundan
Isipin ang isang empleyadong may nakatakdang budget para sa isang linggo. Sa halip na itala lamang ang malaking grocery purchase, inilalagay niya rin ang pamasahe, kape, delivery fee, at maliliit na online purchase. Sa unang araw, maaaring mukhang walang malaking pagbabago. Pagdating ng ilang araw, mas malinaw kung alin ang paulit-ulit at alin ang minsanan.
Ang magandang paraan ay magtakda ng isang maikling oras sa gabi para sa pagre-record. Hindi ito kailangang maging mahabang financial review. Ang mahalaga ay hindi maipon ang mga nakalimutang gastos. Kung may isang transaksiyong hindi mo agad matandaan, mas mabuting itala ito sa lalong madaling panahon kaysa umasa sa tantiya sa katapusan ng linggo.
May isa pa akong praktikal na payo: huwag gamitin ang app para husgahan ang bawat maliit na luho. Gamitin ito para makita ang pattern. Ang isang meryenda ay hindi awtomatikong masamang desisyon; nagiging mahalaga ito kapag napapansin mong paulit-ulit ito sa mga araw na hindi mo naman planado. Sa ganitong pananaw, nagiging gabay ang tracker at hindi parusa.
Ang bersyon ngayon at kung paano ito nakaaapekto sa paggamit
Ang kasalukuyang bersyon ay 1.0.8, kaya makatuwirang tingnan ito bilang isang maagang yugto ng produkto. Para sa isang bagong app, positibo na mayroon itong malinaw na pangunahing direksiyon: tulungan ang user na subaybayan ang araw-araw na gastos. Hindi ko ito tinitingnan bilang kapalit ng mas matagal nang budgeting platforms; mas nakikita ko itong madaling pasukan na opsiyon para sa basic expense awareness.
Ang pagbanggit sa bersyon ay mahalaga dahil maaaring magbago ang karanasan habang patuloy itong ina-update. Sa ngayon, mas dapat pagtuunan ng pansin kung gaano kadali para sa iyo ang regular na pagtatala kaysa umasa sa mga feature na maaaring dumating pa lamang sa hinaharap. Ang kasalukuyang halaga nito ay nasa malinaw na pangunahing gamit, hindi sa mga pangakong hindi pa kailangang ipalagay.
Ang app ay inilabas noong Mayo 6, 2026, at mayroon na itong mahigit limampung libong install. May average rating itong 4.7 mula sa 857 rating at 87 review, na nagpapakitang maganda ang unang pagtanggap dito. Gayunman, hindi sapat ang rating lamang para malaman kung tugma ito sa iyong workflow. Ang mas mahalagang tanong ay kung komportable kang mag-input nang regular at kung sapat sa iyo ang simpleng pagtingin sa gastos.
Para sa mga kasalukuyang user, ang bersyon 1.0.8 ay maaaring maging magandang pagkakataon para gawing mas consistent ang paggamit. Sa halip na maghintay ng malaking pagbabago, mas praktikal na magtakda ng sariling sistema: pare-parehong oras ng pagtatala, malinaw na pangalan para sa bawat uri ng gastos, at lingguhang pagtingin sa mga nakaraang entry. Ang app ay mas nagiging kapaki-pakinabang kapag may ganitong habit sa paligid nito.
Mga teknik para mas maging kapaki-pakinabang ang tracker
Una, huwag maglagay ng sobrang daming kategorya sa simula. Kapag bawat maliit na pagkakaiba ay may sariling label, maaaring mas matagal ang pagtatala kaysa sa dapat. Mas mainam na magsimula sa ilang malalaking grupo tulad ng pagkain, transportasyon, bills, personal na bili, at iba pang regular na gastos. Maaari mong baguhin ang sarili mong paraan kapag nakita mong may kategoryang paulit-ulit na lumilitaw.
Ikalawa, gamitin ang app bilang “decision checkpoint,” hindi lamang bilang archive. Bago bumili ng isang bagay na hindi planado, tingnan muna kung ano ang naging takbo ng gastos mo sa mga nakaraang araw. Ang simpleng paghinto na ito ay nakatutulong para mahiwalay ang kailangan sa biglaang kagustuhan. Ito ang isang benepisyong hindi makukuha kung nagtatala ka lamang kapag tapos na ang lahat.
Ikatlo, maglaan ng hiwalay na pagtingin para sa maliliit ngunit madalas na bayarin. Karaniwang napapansin ng mga tao ang malaking bill, pero hindi ang sunod-sunod na maliit na transaksiyon. Kapag pinagmasdan mo ang mga iyon nang sama-sama, maaari mong makita kung may isang routine na kailangang baguhin. Ito ang dahilan kung bakit mas angkop ang app sa araw-araw na paggamit kaysa sa paminsan-minsang paglista lamang.
Ikaapat, huwag itala ang isang gastos nang walang sapat na konteksto kung alam mong malilimutan mo ito. Ang malinaw na label ay nakatutulong sa pagbabalik-tanaw. Halimbawa, mas kapaki-pakinabang ang “lunch sa opisina” kaysa sa malabong “pagkain,” lalo na kung gusto mong malaman kung aling sitwasyon ang paulit-ulit na kumakain sa budget.
Mga limitasyong dapat malaman bago mag-install
Ang simpleng disenyo ay parehong lakas at limitasyon. Kung gusto mo ng mabilis na expense tracking, hindi ka mabibigatan sa maraming layer. Pero kung umaasa kang awtomatikong mababasa ng app ang lahat ng bank transaction o makagagawa ito ng kumpletong plano para sa pag-iipon, maaaring hindi mo makuha ang hinahanap mo rito.
Mayroon ding disiplina na kailangan mula sa user. Ang anumang manual expense tracker ay nakadepende sa pagiging tapat at maagap sa pag-input. Kapag maraming entry ang nalaktawan, hindi na magiging maaasahan ang larawan ng iyong budget. Hindi ito kasalanan ng app lamang; bahagi ito ng trade-off ng isang tool na nagbibigay sa iyo ng direktang kontrol sa pagtatala.
Kung gusto mo ng shared household view, dapat mo ring pag-isipan ang paraan ng paggamit bago ito gawing pangunahing sistema ng pamilya. Maaaring sapat ito para sa personal na gastos, ngunit ang isang magkasanib na budget ay nangangailangan ng malinaw na proseso at pare-parehong pag-input. Kung mas mahalaga sa iyo ang collaboration kaysa sa simpleng personal tracking, may ibang uri ng app na maaaring mas praktikal.
Ang minimum operating system nito ay Android 7.0, kaya dapat pasok ang device mo sa kinakailangang bersiyon bago mag-install. Para sa mga gumagamit ng mas lumang telepono, ito ang unang teknikal na bagay na dapat tingnan. Para naman sa mga nasa mas bagong device, mas mahalaga ang aktuwal na ginhawa ng interface at kung madali itong maisama sa iyong araw-araw na routine.
Paghahambing sa notebook, spreadsheet, at mas kumpletong app
Kung notebook ang karaniwang gamit mo, mas madali mong mababalikan ang digital na tala at mas kaunti ang panganib na mawala ang isang pahina. Ang notebook naman ay may bentahe sa pagiging ganap na flexible: maaari mong isulat ang kahit anong format. Ang Gaan Puhunan ay mas bagay kung gusto mong magkaroon ng mas organisadong paraan nang hindi gumagawa ng sariling template.
Kung spreadsheet naman ang alternatibo mo, mas malawak ang kontrol mo sa formulas, custom reports, at sariling categories. Ngunit kailangan mong buuin at panatilihin ang buong sistema. Para sa taong gusto lamang magsimula ngayon at magtala ng gastos nang hindi nagse-set up ng workbook, mas magaan ang app. Para sa advanced user na gustong mag-model ng iba’t ibang financial scenario, mas malakas pa rin ang spreadsheet.
Kung ikukumpara sa mas kumpletong budgeting app, mas simple ang pokus nito. Ang kapalit ng mas kaunting komplikasyon ay mas kaunting lalim para sa mga nangangailangan ng account synchronization, debt planning, o investment monitoring. Hindi ito isang kahinaan sa lahat ng user; nagiging kahinaan lamang ito kapag kailangan mo na ng mga kasangkapang wala sa pangunahing layunin ng app.
May isa pang mahalagang trade-off: ang manual na pagtatala ay maaaring mas mabagal kaysa automatic imports, pero mas pinipilit ka nitong mapansin ang bawat gastos. Para sa ilang tao, ito ay abala. Para sa iba, ito mismo ang dahilan kung bakit nagbabago ang kanilang spending behavior. Kung ang layunin mo ay awareness at hindi lamang convenience, may sariling halaga ang mas aktibong proseso.
Mga tanong na dapat mong sagutin bago ito gawing regular na tool
Kung iniisip mong libre ba talaga itong simulan, oo, walang bayad ang app. Ngunit ang tunay na gastos ay oras at consistency. Kung ayaw mong maglaan ng ilang sandali bawat araw para magtala, maaaring hindi sapat ang pag-install lamang para magkaroon ng resulta.
Kung ang tanong mo ay kung para ba ito sa bata, ang content rating nito ay 3+. Gayunman, ang pagiging angkop sa edad ay iba sa pagiging kapaki-pakinabang sa financial education. Para sa mas batang user, kailangan pa rin ng gabay ng magulang o nakatatanda sa pag-unawa sa halaga ng pera at sa tamang pagtatala.
Kung nag-aalala ka kung sapat ba ito para sa seryosong financial planning, ang sagot ay depende sa lalim na kailangan mo. Para sa pagtingin sa araw-araw na gastos, makatuwiran itong panimulang tool. Para sa kumplikadong household planning o maraming account, mas mabuting gumamit ng mas malawak na sistema at maaari mong panatilihin ito bilang simpleng personal expense log.
Kung bago ka sa budgeting, huwag mong subukang ayusin ang buong buhay-pinansyal mo sa unang araw. Magtakda muna ng isang maliit na layunin: maging kumpleto ang pagtatala sa loob ng isang linggo. Pagkatapos, tingnan kung may isang kategoryang lumalampas sa inaasahan. Mas madaling bumuo ng pangmatagalang habit mula sa ganitong maliit na pagsusuri kaysa sa sobrang higpit na plano na mabilis mong abandunahin.
Ang susunod na dapat bantayan
Dahil nasa bersyon 1.0.8 pa ito, susubaybayan ko kung paano uunlad ang pangunahing karanasan. Ang pinakamahalagang pagbuti para sa ganitong app ay hindi kinakailangang maraming bagong menu. Mas mahalaga ang mas mabilis na pagtatala, mas malinaw na pagbabalik-tanaw, at mas maayos na paraan para makita ang paulit-ulit na spending pattern.
Para sa kasalukuyang user, mainam na tingnan ang mga update nang may praktikal na pananaw. Huwag mag-install dahil lamang sa inaasahang feature sa hinaharap. Gamitin ito batay sa kung ano ang maaasahan mo ngayon, at saka suriin kung patuloy itong nakatutulong sa iyong routine. Sa ganitong paraan, hindi nakasalalay ang iyong budget plan sa isang pangakong hindi pa bahagi ng kasalukuyang karanasan.
Sa kabuuan, ang Gaan Puhunan ay isang maayos na unang hakbang para sa taong gustong magkaroon ng mas malinaw na larawan ng pang-araw-araw na gastos. Hindi ito para sa lahat, at hindi ko ito pipiliin bilang pangunahing tool kung kailangan ko ng malalim na financial planning, awtomatikong account management, o masiglang collaboration ng maraming user. Pero kung ang kailangan mo ay isang libreng app na makatutulong magtala, magbalik-tanaw, at makakita ng spending habits, sulit itong subukan.
Ang personal kong rekomendasyon ay gamitin ito nang tuloy-tuloy sa loob ng isang linggo bago humusga. Itala pati ang maliliit na bayarin, panatilihing simple ang mga kategorya, at maglaan ng oras para suriin ang pattern. Kapag nakita mong nakatutulong ito sa iyong mga desisyon, maaari na itong maging regular na kasama sa pag-aayos ng budget. Hindi nito aayusin ang pananalapi para sa iyo, pero maaari ka nitong tulungang makita kung saan magsisimula.
Sa ganitong papel, malinaw ang halaga ng Gaan Puhunan: isang madaling lapitang kasangkapan para sa personal na expense tracking, lalo na sa mga user na gustong magsimula nang hindi nahaharap sa sobrang komplikadong sistema.
Mga madalas itanong
01Ano ang Gaan Puhunan at para kanino ito ginawa?
Ang Gaan Puhunan ay isang application na maaaring gamitin upang matuto at makakuha ng impormasyon tungkol sa mga oportunidad sa puhunan o pinansyal na serbisyo. Bago ito gamitin, mahalagang basahin muna ang mga detalye ng bawat feature at alamin kung angkop ito sa iyong pangangailangan. Hindi ito dapat ituring bilang garantiya ng kita o kapalit ng propesyonal na payo sa pananalapi.
02Ligtas ba gamitin ang Gaan Puhunan at paano pinoprotektahan ang aking impormasyon?
Bago magparehistro, suriin ang privacy policy, mga kinakailangang pahintulot, at paraan ng paghawak ng application sa personal na datos. Iwasang ibigay ang password, PIN, OTP, o sensitibong impormasyon sa hindi opisyal na channel. Gumamit lamang ng lehitimong bersyon mula sa opisyal na app store at tiyaking updated ang iyong device upang mabawasan ang panganib sa seguridad.
03May bayad ba ang paggamit ng Gaan Puhunan?
Maaaring libre ang pag-download ng application, ngunit posibleng may ilang serbisyo, transaksyon, subscription, o feature na may kaukulang bayad. Basahin nang mabuti ang fee schedule, terms and conditions, at anumang disclosure bago magpatuloy. Kung kinakailangan ang pagdeposito o pag-invest, huwag magpadala ng pera hangga’t hindi malinaw ang kabuuang gastos, minimum na halaga, at mga posibleng singil.
04Maaari ba akong kumita agad gamit ang Gaan Puhunan?
Walang application na makapagbibigay ng garantisadong mabilis o tiyak na kita, lalo na kung may kaugnayan ito sa puhunan o pinansyal na oportunidad. Ang anumang pangakong malaking tubo na walang panganib ay dapat pag-ingatan. Suriin ang mga kondisyon, posibleng pagkalugi, withdrawal rules, at legal na impormasyon. Maglaan lamang ng halagang kaya mong mawala at gumawa ng sariling pagsusuri.
05Ano ang dapat kong gawin kung magkaroon ako ng problema sa account o transaksyon?
Kung makaranas ka ng error, hindi pumasok na transaksyon, problema sa pag-login, o kahina-hinalang aktibidad, gamitin agad ang opisyal na customer support ng Gaan Puhunan. Ihanda ang reference number, petsa, screenshot, at iba pang detalye, ngunit huwag isama ang password o OTP. Kung pinaghihinalaan mong may panloloko, makipag-ugnayan din agad sa iyong bangko o payment provider.


